

Acordo Paulista abre nova rodada para regularização de ICMS com descontos e parcelamento ampliado
Adesões poderão ser realizadas até 18 de dezembro. Condições incluem descontos de até 100% sobre juros e multas, parcelamento em até 145 prestações e utilização de créditos acumulados de ICMS e precatórios.
A Procuradoria Geral do Estado de São Paulo (PGE/SP) publicou dois novos editais do Acordo Paulista para a transação de débitos de ICMS inscritos em dívida ativa. A adesão é eletrônica e poderá ser feita até às 23h59 do dia 18 de dezembro de 2026.
Quais são as modalidades disponíveis
Edital nº 01/2026: contempla débitos de ICMS inscritos em dívida ativa e estabelece condições diferenciadas conforme o grau de recuperabilidade atribuído aos débitos pela PGE/SP e o percentual de entrada escolhido.
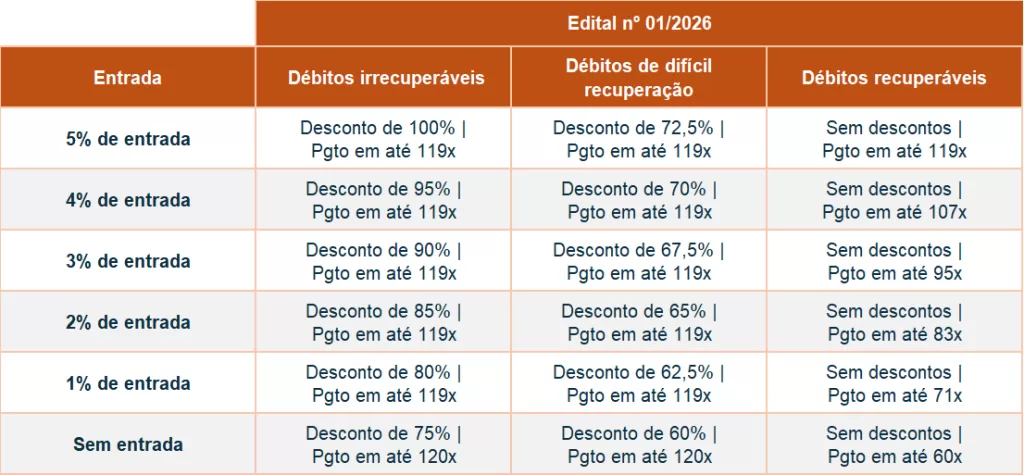
Os descontos podem alcançar 100% dos juros e multas, observado o limite de 65% do total dos débitos negociados, sem atingir o valor do principal e da multa isolada.
Não serão concedidos descontos aos contribuintes enquadrados como devedores em inadimplência sistemática. Nessa hipótese, aplicam-se as condições previstas para os débitos recuperáveis.
Ao aderir ao Edital nº 1/2026, o contribuinte concorda com o grau de recuperabilidade apurado pela PGE/SP e renuncia ao procedimento ordinário de revisão dessa classificação. Por isso, a nota atribuída aos débitos e os seus efeitos econômicos devem ser examinados antes do aceite.
Débitos já incluídos em transação anterior, parcelamento ordinário ou parcelamento especial não podem migrar para o Edital nº 1/2026, ainda que o acordo esteja regular.
Edital nº 02/2026: destinado a sociedades em recuperação judicial, liquidação ou falência. As condições variam conforme o percentual de entrada e independem da classificação individual dos débitos.
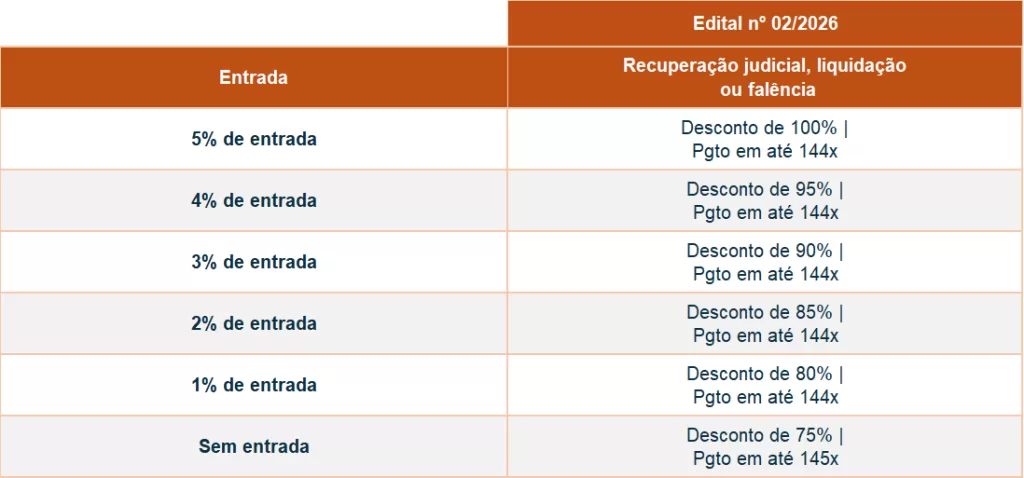
Nessa modalidade, a redução não poderá superar 70% do valor total dos débitos transacionados, tampouco alcançar o valor do principal ou a multa isolada.
O Edital nº 2/2026 admite a migração de parcelamentos e transações anteriores. As parcelas já pagas, entretanto, serão computadas para a definição do prazo máximo do novo acordo, sem devolução ou repetição dos valores anteriormente recolhidos.
Quais débitos podem ser incluídos
Os dois editais alcançam exclusivamente débitos de ICMS inscritos em dívida ativa do Estado de São Paulo. O contribuinte poderá selecionar os débitos que pretende transacionar, mas deverá observar algumas regras:
- cada Certidão de Dívida Ativa deverá ser incluída integralmente, sem desmembramento;
- se os débitos estiverem reunidos na mesma execução fiscal, todas as CDAs correspondentes serão incluídas de forma automática e indissociável;
- cada pedido poderá abranger, em regra, até 50 CDAs; e
- a presença de débito inelegível em determinado conjunto poderá impedir a adesão de todos os débitos integrantes do conjunto.
Não poderão ser incluídos, entre outros, débitos relativos ao adicional de ICMS destinado ao Fundo Estadual de Combate e Erradicação da Pobreza (FECOEP), débitos não inscritos em dívida ativa e débitos de contribuintes que tenham sofrido rescisão de transação nos últimos dois anos.
Utilização de créditos de ICMS e precatórios
Créditos acumulados de ICMS devidamente homologados e precatórios elegíveis, próprios ou adquiridos de terceiros, poderão ser utilizados para compensar, em conjunto, até 75% do saldo apurado após os descontos.
A utilização desses ativos não é automática. Os créditos acumulados de ICMS dependem de requerimento ao Núcleo de Transação e de decisão da Secretaria da Fazenda e Planejamento. Os precatórios, por sua vez, exigem a prévia formalização de acordo de compensação, a emissão de Certidão de Valor Líquido Disponível e a reserva do crédito.
Por essa razão, contribuintes interessados nessas alternativas devem iniciar a análise documental e os procedimentos específicos com antecedência.
Revisão das multas tributárias
Após o aceite e o pagamento da entrada ou da primeira parcela, ainda dentro do prazo de adesão, o contribuinte que inclua débito decorrente de Auto de Infração e Imposição de Multa poderá requerer administrativamente a adequação das penalidades aos limites previstos no art. 113-A, §1º, do Código Tributário Nacional.
O requerimento não suspende o vencimento das prestações. Se acolhido, o saldo será recalculado e redistribuído entre as parcelas remanescentes, sem restituição ou compensação de eventual valor pago a maior.
Litígios, garantias e honorários
A celebração da transação implica confissão irrevogável e irretratável dos débitos incluídos. O contribuinte deverá desistir das impugnações e dos recursos administrativos e renunciar aos direitos discutidos em ações judiciais, embargos ou recursos relativos aos mesmos débitos.
Não serão exigidas novas garantias para a adesão, mas as garantias já existentes deverão ser mantidas e, quando constituídas em ações antiexacionais ou cautelares, poderão ser transferidas para a execução fiscal correspondente.
Os honorários incidentes nas execuções fiscais integram valor da transação e serão reduzidos na mesma proporção dos descontos concedidos sobre juros e multas. Não haverá redução para débitos não ajuizados.
Eventuais honorários de sucumbência devidos em embargos à execução fiscal ou em ações ajuizadas para discussão dos débitos deverão ser pagos separadamente, pelo valor fixado judicialmente ou, na ausência de fixação, pelos patamares mínimos previstos no art. 85, §3º do Código de Processo Civil.
A migração de acordos anteriores exige cautela
No Edital nº 2/2026, o aceite eletrônico rompe automaticamente os parcelamentos e transações em curso e relativos aos mesmos débitos, ainda que o novo acordo não venha a ser celebrado. Nessa situação, os acordos anteriores não serão restabelecidos.
A migração deve, portanto, ser precedida de comparação detalhada entre o custo do acordo atual e o da nova transação, considerando descontos, prazo remanescente, garantias, juros futuros e capacidade de pagamento.
O que avaliar antes da adesão
A escolha não deve se basear apenas no percentual nominal de desconto. Recomenda-se que os contribuintes avaliem:
- a classificação de recuperabilidade atribuída a cada débito;
- o desconto efetivamente aproveitável diante do limite global de 65% ou 70%;
- o prazo e o custo financeiro das parcelas corrigidas mensalmente pela Taxa Selic;
- a conveniência de manter ou abandonar discussões administrativas e judiciais;
- os honorários de sucumbência e as garantias existentes;
- a possibilidade e o prazo de utilização de créditos acumulados de ICMS ou precatórios;
- a eventual adequação das multas aos limites do CTN; e
- no Edital nº 2/2026, os efeitos irreversíveis da migração de acordos anteriores.
A equipe tributária de Araújo e Policastro Advogados está à disposição para verificar a elegibilidade dos débitos, revisar a classificação atribuída pela PGE/SP, simular cenários de pagamento e assessorar os contribuintes nos procedimentos necessários à adesão e à utilização de créditos acumulados de ICMS ou precatórios.